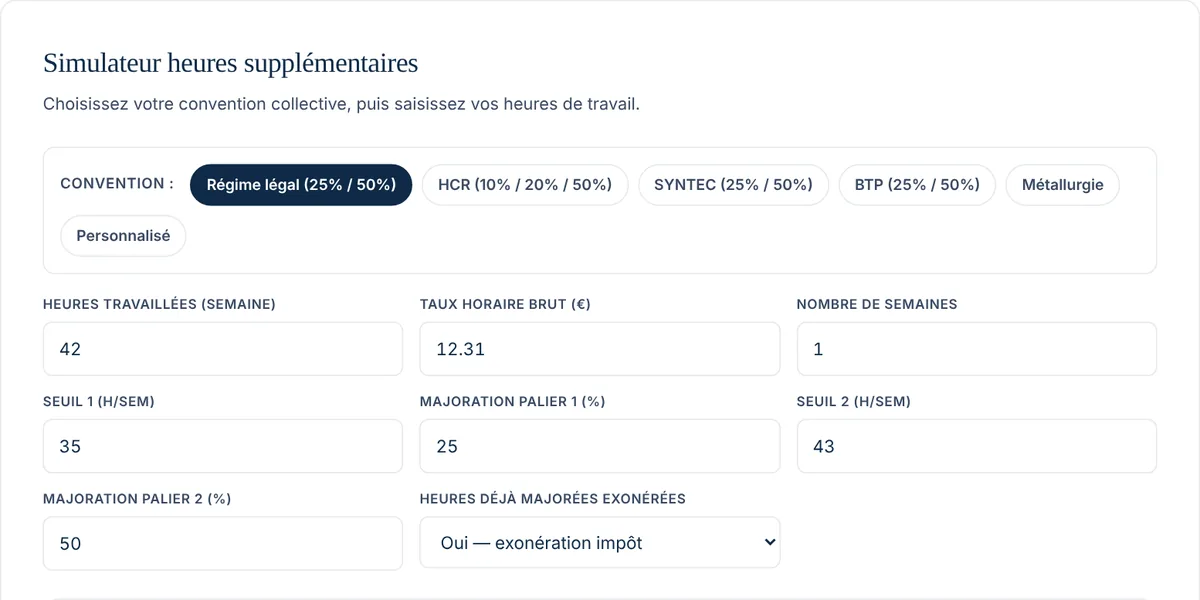
Votre bulletin affiche 4 heures supplémentaires alors que vous pensez en avoir fait 7 ? Avant d’en parler à votre employeur, refaites le calcul vous-même. Calculer heures supplémentaires, majorations et montant brut à la main ne demande qu’un relevé de vos horaires, votre taux horaire et une calculatrice. La méthode tient en quatre étapes ; suivent trois exemples chiffrés jusqu’au centime et les lignes à contrôler sur votre fiche de paie.
Si vous cherchez plutôt les règles fiscales et le plafond d’exonération, consultez notre guide des heures supplémentaires 2026. Pour un résultat instantané, le simulateur d’heures supplémentaires fait le calcul à votre place.
Calcul des heures supplémentaires à la main : la méthode en 4 étapes
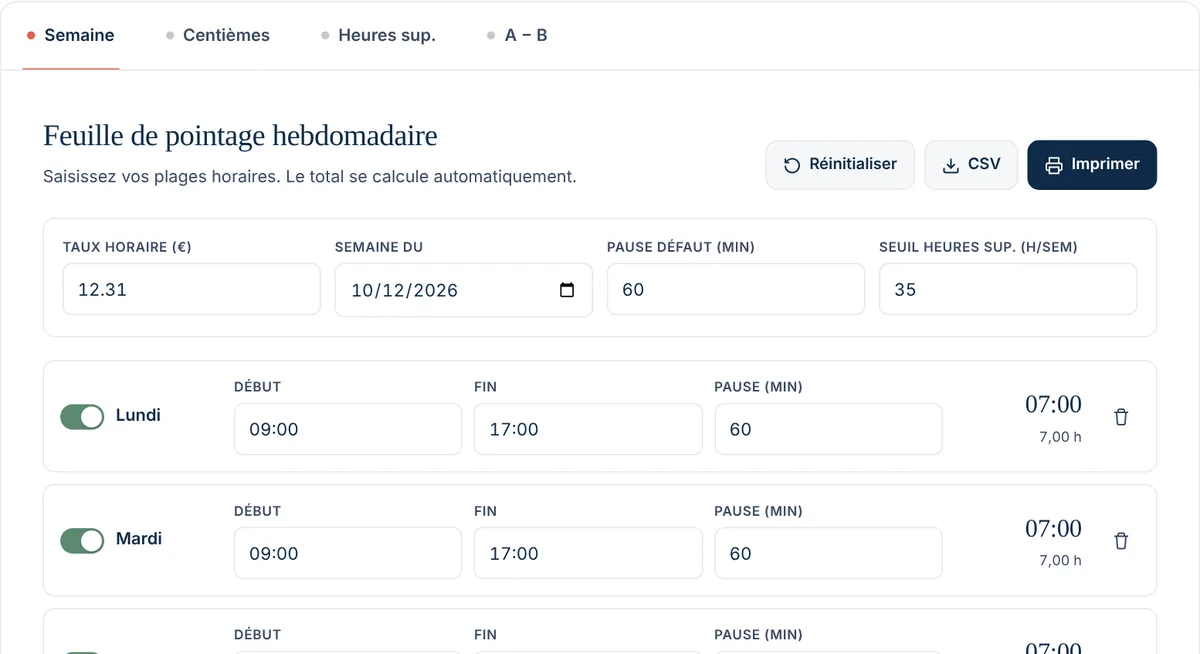
Les heures supplémentaires se décomptent à la semaine civile, du lundi 0 h au dimanche 24 h, sauf si un accord d’entreprise fixe une autre période. Toute heure de travail effectif au-delà de 35 heures dans la semaine en est une.
- Totalisez vos heures de travail effectif de la semaine. Retirez les pauses pendant lesquelles vous êtes libre de vaquer à vos occupations. Si vous notez vos horaires en heures et minutes, convertissez-les en centièmes (7 h 45 = 7,75 h) avec le convertisseur heures en centièmes.
- Soustrayez 35. Le résultat donne le nombre d’heures supplémentaires de la semaine.
- Répartissez-les par taux. Par défaut (article L3121-36 du Code du travail), les 8 premières heures, de la 36e à la 43e, sont majorées de 25 %. À partir de la 44e heure, la majoration passe à 50 %. Votre convention collective peut prévoir d’autres taux, sans descendre sous 10 %.
- Multipliez par le taux horaire majoré. Taux horaire brut = salaire mensuel brut ÷ 151,67. Taux majoré = taux horaire × 1,25 (ou × 1,50, ou × 1,10 selon le cas).
Gardez quatre décimales pendant le calcul et n’arrondissez que le résultat final. La plupart des logiciels de paie procèdent ainsi, et vous éviterez des écarts de quelques centimes.
Tableau : heures travaillées et heures sup à 25 % ou 50 %
Les chiffres ci-dessous reposent sur les taux légaux par défaut et une semaine de référence de 35 heures.
| Heures travaillées dans la semaine | Heures sup à 25 % | Heures sup à 50 % | Total heures sup |
|---|---|---|---|
| 35 h | 0 | 0 | 0 |
| 37 h | 2 | 0 | 2 |
| 39 h | 4 | 0 | 4 |
| 40 h | 5 | 0 | 5 |
| 42 h | 7 | 0 | 7 |
| 43 h | 8 | 0 | 8 |
| 44 h | 8 | 1 | 9 |
| 45 h | 8 | 2 | 10 |
| 46 h | 8 | 3 | 11 |
| 48 h (maximum hebdomadaire) | 8 | 5 | 13 |
Exemple calcul heures sup : trois cas chiffrés
Cas 1 : salarié au SMIC qui travaille 39 heures
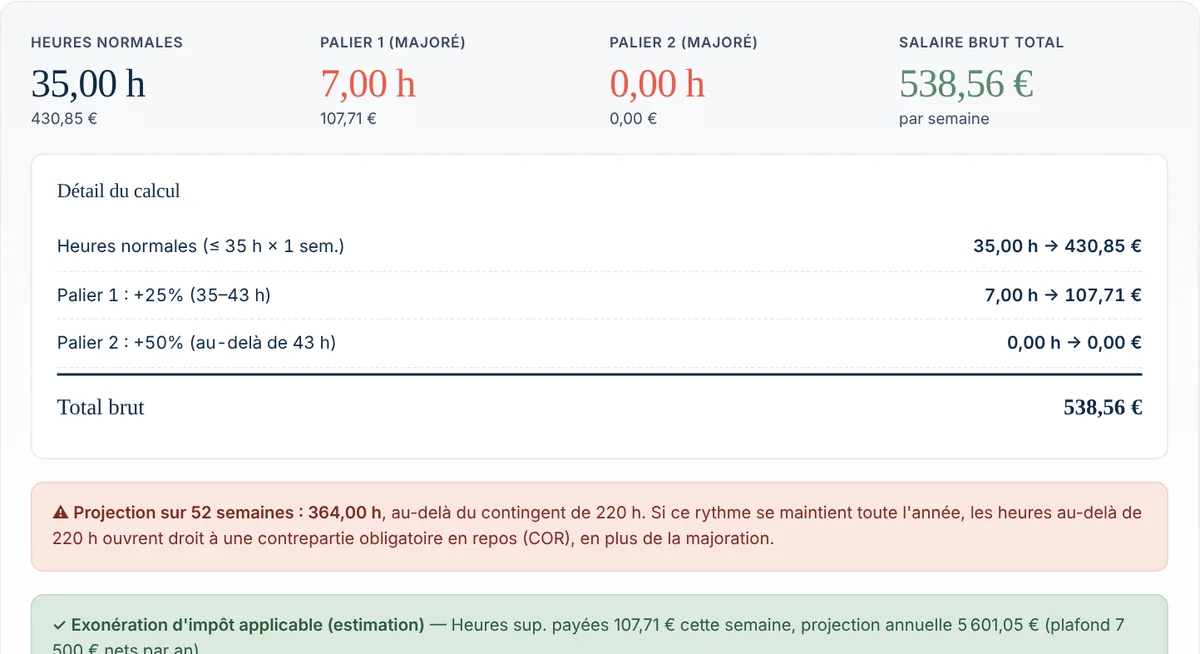
Depuis le 1er juin 2026, le SMIC horaire brut est de 12,31 €. Vous travaillez 39 heures cette semaine, soit 4 heures supplémentaires, toutes à 25 %.
- Majoration : 12,31 × 25 % = 3,0775 €
- Taux majoré : 12,31 + 3,0775 = 15,3875 €, affiché 15,39 € sur le bulletin
- Montant : 4 × 15,3875 = 61,55 € brut
Si vous faites 39 heures chaque semaine, ces 4 heures se retrouvent sur votre paie mensuelle sous forme de 17,33 heures supplémentaires (4 × 52 ÷ 12).
Cas 2 : salaire de 2 000 € brut et semaine de 46 heures
Votre taux horaire brut est de 2 000 ÷ 151,67 = 13,1865 €, arrondi à 13,19 €. Une semaine de 46 heures donne 11 heures supplémentaires : 8 à 25 % et 3 à 50 %.
- Taux à 25 % : 13,19 × 1,25 = 16,4875 €
- Taux à 50 % : 13,19 × 1,50 = 19,785 €
- 8 heures à 25 % : 8 × 16,4875 = 131,90 €
- 3 heures à 50 % : 3 × 19,785 = 59,355 €, soit 59,36 €
- Total : 131,90 + 59,355 = 191,26 € brut
En arrondissant trop tôt (16,49 € et 19,79 €), vous obtiendriez 191,29 €. Quand votre bulletin diffère de quelques centimes, l’arrondi est presque toujours en cause, pas l’employeur.
Cas 3 : convention collective à 10 %
Certains accords d’entreprise ou de branche fixent une majoration unique de 10 %, le minimum autorisé. Avec le même taux de 13,19 € et une semaine de 41 heures, vous avez 6 heures supplémentaires.
- Taux majoré : 13,19 × 1,10 = 14,509 €
- Montant : 6 × 14,509 = 87,054 €, soit 87,05 € brut
Au taux légal de 25 %, ces 6 heures vaudraient 6 × 16,4875 = 98,93 €, soit 11,88 € de plus. Avant de crier à l’erreur, regardez quel taux prévoit votre convention.
Les erreurs qui faussent votre calcul
- Compter les pauses. La pause déjeuner et la pause de 20 minutes obligatoire dès 6 heures de travail ne sont pas du travail effectif, sauf si vous restez à la disposition de l’employeur. Une amplitude de 8 h à 18 h avec une heure de pause donne 9 heures, pas 10.
- Raisonner à la journée. Une journée de 9 heures ne crée pas automatiquement 2 heures sup. Seul le total de la semaine compte : 9 + 9 + 7 + 5 + 5 = 35 heures, donc aucune heure supplémentaire.
- Oublier l’effet des jours fériés et des congés. Un jour férié chômé n’est pas du travail effectif et ne compte pas pour franchir les 35 heures, sauf disposition plus favorable de votre convention. Une semaine avec un lundi férié et quatre jours de 9 heures donne 36 heures effectives, donc 1 heure sup. Les jours de congés payés, en revanche, sont pris en compte pour atteindre le seuil depuis un arrêt de la Cour de cassation du 10 septembre 2025.
- Confondre avec les heures complémentaires. À temps partiel, les heures faites au-delà de votre contrat sont des heures complémentaires, majorées de 10 % puis 25 %. Elles obéissent à d’autres règles, détaillées dans notre article sur les heures complémentaires à temps partiel.
- Mal convertir les minutes. 42 h 45 ne fait pas 42,45 h mais 42,75 h. L’erreur est courante ; le tableau de conversion des centièmes permet de l’éviter.
- Ignorer un aménagement du temps de travail. Si votre entreprise répartit la durée du travail sur plusieurs semaines ou sur l’année, les heures sup se calculent sur cette période, pas semaine par semaine.
Vérifier vos heures supplémentaires sur la fiche de paie
Sur le bulletin, les heures supplémentaires apparaissent en général sur une ligne par taux, avec quatre colonnes :
- Libellé : « Heures supplémentaires 25 % », « Heures supplémentaires 50 % » ou « HS 10 % » selon votre convention.
- Base : le nombre d’heures du mois, souvent en centièmes (17,33 par exemple).
- Taux : le taux horaire majoré (15,3875 dans le cas 1), ou parfois le taux de base, la majoration figurant alors sur une ligne séparée.
- Montant : base × taux, ajouté au salaire brut.
Plus bas, une ligne de réduction de cotisations salariales sur les heures supplémentaires diminue vos cotisations, et ces heures sont retirées du net imposable dans la limite de 7 500 € par an. Le fonctionnement de cette exonération est expliqué dans l’article sur la défiscalisation des heures supplémentaires.
Pour contrôler la ligne, rapprochez la base du total de vos relevés hebdomadaires du mois. En cas de désaccord, rien ne vaut une feuille de pointage remplie au jour le jour.
Questions fréquentes
Les heures sup se calculent-elles sur le brut ou le net ?
Sur le brut. La majoration s’applique au taux horaire brut, puis les cotisations sont prélevées sur l’ensemble, avec une réduction spécifique pour les heures supplémentaires.
Mon employeur peut-il remplacer le paiement par du repos ?
Oui, si un accord collectif le prévoit ou, à défaut, avec l’accord du CSE. Le repos doit alors tenir compte de la majoration : une heure majorée à 25 % donne 1 h 15 de repos.
Combien d’heures supplémentaires puis-je faire par an ?
Le contingent annuel par défaut est de 220 heures, sauf accord fixant un autre plafond. Au-delà, chaque heure ouvre droit en plus à une contrepartie obligatoire en repos.
Que faire si le calcul de mon bulletin ne correspond pas au mien ?
Vérifiez d’abord le taux de votre convention et la période de décompte. Si l’écart persiste, demandez des explications par écrit au service paie, relevés d’heures à l’appui. Le rappel de salaire peut être réclamé sur les trois dernières années.